


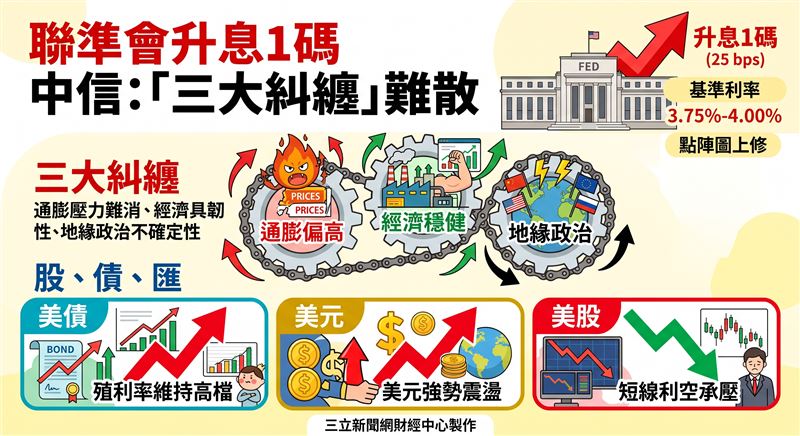
美國聯準會(Fed)於台灣時間17日清晨公布最新利率決策,以12比0的一致共識決議將聯邦資金利率目標區間上調一碼,來到3.75%至4.0%的水準。隨後公布的點陣圖與經濟展望全面轉鷹,不僅預期今年將再升息,未來數年的利率中位數也全數上修。
對此,中國信託證券投顧發布最新評析,解析聯準會此次轉鷹的三大關鍵理由與市場後市動向。
在本次利率決策中,具投票權的12位委員全數支持升息一碼。最受市場矚目的9月點陣圖顯示,2026年政策利率中位數上修至4.1%,意味著今年將總共升息2碼,高於原先預期的1碼;2027年政策利率中位數同樣維持在4.1%,高於原先預期的降息1碼;至於2028年至2029年則預計各降息1碼,長期中性利率預估值也微幅上修至3.2%。
會後記者會上,主席華許(Kevin Warsh)指出,本次決定升息主要基於三大理由:一是近幾週數據顯示經濟與就業市場表現強勁;二是夏季通膨數據仍顯著高於2%的官方目標;三是地緣政治因素持續干擾經濟前景。
在通膨表現方面,聯準會於會後聲明中維持「通膨持續走高」的描述,並新增「此次政策行動將有助於推動通膨更及時地回落至2%目標」的字眼。
具體數據預測方面,2026年PCE物價指數年比預期自3.6%上修至3.7%,核心PCE年比預期自3.3%上修至3.5%;2028年的PCE與核心PCE預期也同步微幅調升。
華許在記者會中重申,今年夏季的各項數據並未讓他覺得通膨趨勢有實質改善,過去6個月與12個月仍有太多分項物價漲幅超過3%,強調聯準會的政策核心已全面轉向價格穩定,確保個別商品價格波動不會擴散。
儘管面臨升息壓力,美國經濟展現出超乎預期的韌性。本次聲明將經濟活動維持「以穩健速度擴張」,並新增「國內支出表現具韌性」。
在實質數據上,2026年GDP年比預期自2.2%上修至2.3%,2027年則自2.3%上修至2.4%;同時,2026年至2028年的失業率預期全面下修至4.1%,顯示官員認為勞動市場具備足夠實力承受較高的利率環境。
中信投顧指出,由於聯準會本次決策與點陣圖皆明顯偏鷹,加上華許在會中聚焦於通膨過高與物價穩定等議題,導致利率期貨市場維持鷹派預期,估計明年年底前升息空間恐高達三碼。
受此影響,市場資金迅速反應,會後美股應聲下跌、美國10年期公債殖利率走升,美元指數也同步走強。中信投顧總結,由於升息的三大核心理由:通膨偏高、經濟穩健及地緣政治不確定性,在短期內皆難以消散,預期除非中東局勢明顯緩和或通膨連續數月超預期放緩,否則美國公債殖利率短線仍將維持高檔震盪。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。