


美股表面風平浪靜,實則暗潮洶湧。高盛(Goldman Sachs)最新報告示警,目前美國股市正陷入嚴重的「結構性撕裂」,市場似乎對任何潛在風險視而不見。
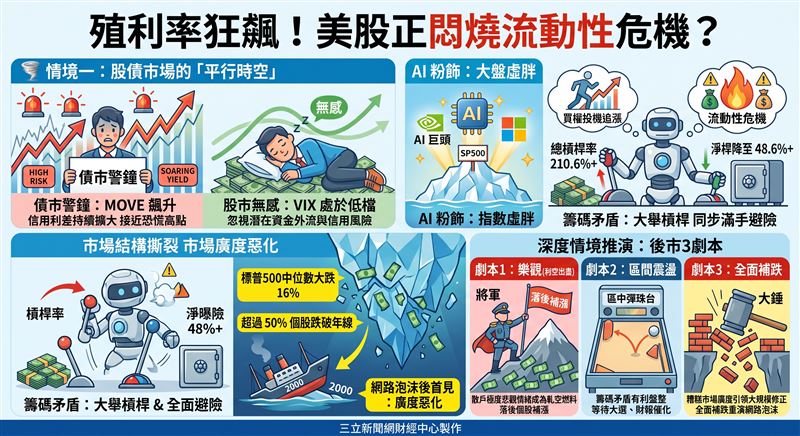
更值得關注的是,代表債市波動的MOVE指數已飆升至歷史極端高位,與低迷的美股恐慌指數(VIX)形成強烈背離。在債市殖利率飆升的壓力下,大盤卻僅靠少數AI權值股撐盤,市場廣度已創下2000年網路泡沫以來的最差紀錄。
當前市場最大的警訊,在於債市與股市對風險定價的嚴重脫鉤。高盛衍生品交易主管Brian Garrett指出,追蹤債市波動率的MOVE指數已飆升至約100百分位的極端水準,信用違約交換(CDS)指數也逼近「恐慌高峰」。相較之下,美股卻依舊不費吹灰之力地維持在高檔。
高盛投資等級債分析師Brad Shelofsky點出核心問題:投資等級債的總殖利率已攀升至多年高點。雖然高殖利率本身具吸引力,但「信用利差」佔總殖利率的比例卻相對偏低;在僅有80個基本點(bps)的利差水準下,實難激發市場強烈的做多意願。隨著利率快速攀升,恐將進一步壓抑買盤需求,引發資金外流的擔憂。
此外,較低評級的CCC級垃圾債利差,在近14個交易日中有11天呈現擴大,已逼近2022年的警戒水位;投資等級科技股的CDS利差也擴大至2023年以來新高。債市各項指標都在強烈暗示,流動性與信用風險的壓力鍋正在悶燒。
債市的恐慌遲遲未傳導至股市,全因少數AI巨頭掩蓋了美股內部籌碼潰散的事實。
高盛美洲股票執行服務主管John Flood表示,標普500指數中位數股票較52週高點已下挫達16%。換言之,大盤指數雖因AI權值股力挺而高高在上,但底下大半數個股早就跌得一片慘綠,陷入實質熊市,形成嚴重的「指數虛胖」。
數據顯示,標普500成分股中,站上200日均線的比例已跌破50%關鍵門檻;同時,創52週新低的家數,已連續九個交易日多於創新高的家數。BTIG策略師Jonathan Krinsky警告,這兩項廣度指標同時觸發,是2000年網路泡沫破裂以來首見的罕見組合。
避險基金的動向也透露出極度不安。根據高盛Prime數據,美國避險基金的總槓桿率升至210.6%,但淨槓桿率卻降至48.6%。這代表機構法人雖然在增加整體市場的曝險,卻同步大舉佈建避險部位,呈現出「加碼曝險、卻不增加方向性押注」的矛盾心態。在選擇權市場,買權的隱含波動率明顯攀升,顯示市場正充斥著針對單一個股的投機追漲行為。
針對極端的股債背離,華爾街策略師對後市給出三種情境推演:
1、樂觀情境(利空出盡):當前散戶情緒極度悲觀,加上法人的低配部位,本身就是潛在的軋空燃料。若總經數據未見大幅惡化,落後個股有望迎來一波補漲行情。
2、中性情境(區間震盪):當前的籌碼結構有利於震盪盤整。年底前的美國期中選舉、科技股財報,或是地緣政治降溫,將是牽動盤勢的重要催化劑。
3、悲觀情境(迎來補跌):Krinsky直言「總有些東西必須讓步」。一旦美股出現久違的「高相關性拋售日」(所有類股齊跌),目前糟糕的市場廣度將成為大規模修正的領先指標,屆時大盤恐步上網路泡沫後期的補跌後塵。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。