


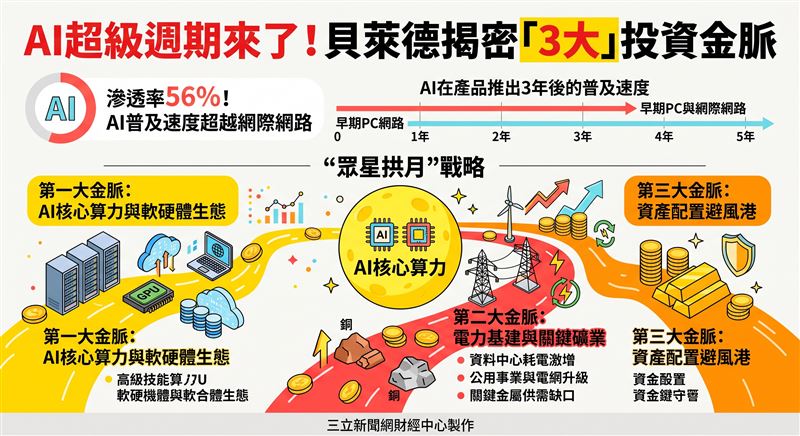
「週期有很多,但超級週期卻很少。」當市場頻頻擔憂科技巨頭龐大的資本支出是否會引發泡沫時,貝萊德基本面股票投資團隊亞太區首席策略師貝皞晨(Ben Bei)給出了堅定的答案。他指出,AI在首個重大產品推出後約三年,全球使用率已高達56%,滲透速度遠超早期的個人電腦與網際網路。
面對這場跨時代的科技變革,貝皞晨強調整體市場應採取「眾星拱月」的宏觀戰略:AI宛如一輪明月,帶動周邊產業的星群共榮。投資人絕不能僅將目光侷限於單一晶片廠,而是必須精準卡位三大投資金脈,方能在這波長線紅利中穩操勝券。
「Token是未來AI產業鏈的血液與糧食。」貝皞晨直言,各大企業若不投資AI,未來將完全「喪失競爭力」。針對市場最憂心的資本支出,他以精確數據反駁:2026年至2030年,五大超大規模雲端服務商累計資本支出雖達11兆美元,但同期將創造約10兆美元的EBITDA(稅息折舊及攤銷前利潤),財務缺口極小。
他進一步分析:「科技巨頭前三年的確面臨鉅額投資,但資料中心回本期約五到六年,其後皆為純利潤。」對比傳統非科技企業,前十大科技股的利潤率是其兩倍、盈餘成長率達三倍,但本益比(P/E)卻相對較低(約18倍對比24倍)。具備極強現金流護城河的晶片、伺服器與雲端模型產業鏈,依然是這波超級週期的首選明牌。
「如果沒有電,資料中心都只是純擺設。」貝皞晨點出,AI規模化正帶來驚人的能源消耗。預估至2035年,全球資料中心耗電量將激增至1,600太瓦時(TWh),「這相當於兩倍日本的總耗電量」;加上實體機器人與無人機的普及,未來十年的用電需求將成長至目前的四倍。
由於核能等新技術落地仍需十數年,美國公用事業與電網升級的投資規模正急遽擴張,輸配電與再生能源設備無疑是明確的長多標的。
此外,電網與綠能建設極度仰賴大宗商品。貝皞晨警告,全球礦業公司目前的投資僅能維持現狀,「一座新礦場從探勘到投產平均需要17年」。同時,中國電解鋁產能已逼近4,500萬噸上限,銅礦更面臨罷工與政府干預等常態性中斷。在需求飆升與供給僵化的雙重夾擊下,銅、鋁等關鍵金屬將出現結構性的供需缺口,礦業大週期已然成形。
在擁抱AI高成長的同時,投資組合必須建立防禦機制。貝皞晨指出,全球股市集中度已達歷史極端,MSCI ACWI前十大成分股占比高達41%,傳統股債配置的分散效果大幅弱化。
此時,黃金展現了不可取代的避險價值。數據顯示,金礦股與標普500指數的三年期相關係數僅為「-0.11」,能有效平抑波動。更值得注意的是,「除美國外的全球央行,其持有的黃金儲備價值已經超過了美債,央行的行動正在說明問題。」除了官方連年買入逾千噸黃金,穩定幣發行商Tether單年亦狂掃84噸。
在金價高檔下,金礦商自由現金流顯著改善且嚴守資本紀律,高品質金礦股將是投資人對沖地緣政治與美國財政風險的最強防護罩。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。