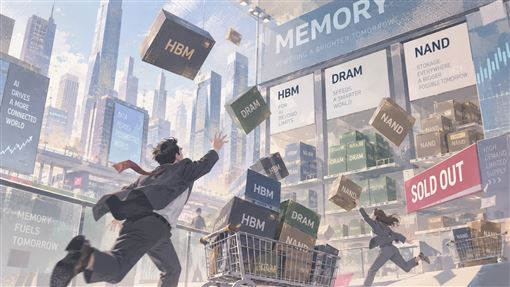



南亞科(2408)受惠DRAM報價持續大漲、長約客戶價格調整,法人看好3Q26營運延續強勁成長,預估單季營收可望季增60.2%,毛利率進一步攀升至80.6%,EPS上看23.50元。隨AI基礎建設推升伺服器與高效DRAM需求,加上公司大幅提高資本支出、擴充5A新廠先進製程產能,法人維持「增加持股」評等,目標價608元。南亞科7月營收438.68億元,月增49.3%、年增719.6%;8月進一步增至446.90億元,月增1.9%、年增560.9%。7、8月合計營收已達885.58億元,超越2Q26單季825.49億元,反映記憶體報價上漲對營運的挹注明顯。法人假設9月營收維持8月水準,預估南亞科3Q26營收可達1322億元,季增60.2%、年增604%;毛利率則由報價上漲帶動升至80.6%,營業利益估1008.6億元,季增66.8%,稅前淨利1013.6億元,季增62.6%,單季EPS估23.50元。
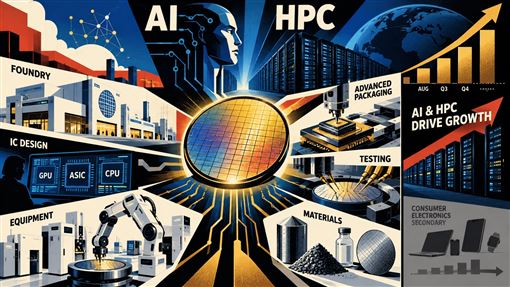
AI需求則成為南亞科下一階段產品結構升級的重要動能。法人指出,AI GPU、CPU與ASIC持續增加HBM及RDIMM用量,AI基礎建設也同步推升高效能DRAM需求。南亞科目前消費性產品占比仍超過60%,但AI基礎設施與伺服器相關營收占比已超過20%,未來仍有持續提高空間。除了直接用於伺服器的記憶體需求外,AI資料中心擴建也帶動企業級SSD、BMC晶片及高速網通設備需求,相關產品均須搭載DRAM,使AI需求進一步向傳統記憶體市場外溢。在Edge AI布局方面,南亞科也積極投入客製化記憶體技術,包括客製化UWIODRAM,以及WoW(Wafer-on-Wafer)等3D IC堆疊技術,法人認為,若未來AI由雲端進一步向終端裝置擴散,可望開啟新的高附加價值記憶體應用。
產能方面,南亞科2026年8月5日董事會通過,將2026年資本支出由原先520億元提高至697億元,增幅約34%,年增更達420%,顯示公司對中長期記憶體需求展望轉趨積極。此外,公司也通過泰山5A新廠長期投資計畫,2026至2029年資本支出預算上限為3466億元,將導入1B、1C、1D與1E等10奈米級先進製程,以及EUV曝光設備。法人指出,5A新廠預計1Q27開始裝機,2028年月產能可望達3萬片,2029年再提高至3.59萬片,完整產能規劃則上看4.5萬片,整體相關資本投入約160億美元。隨新製程與新產能逐步開出,南亞科產品組合有望進一步朝高階DRAM移動。整體而言,法人認為,DRAM產業供需吃緊格局尚未改變,加上AI需求帶動產品組合升級,南亞科2026至2027年獲利成長動能仍強,因此維持「增加持股」評等,目標價608元,係以2027年預估EPS的6倍本益比估算。主要風險則為DDR4、DDR5需求若大幅下滑,可能使記憶體報價由高檔反轉。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。