


在瞬息萬變的全球電源供應與不斷電系統(UPS)市場中,專注於DMS代工模式、不與客戶爭利的老牌大廠旭隼(6409),正悄悄站在次世代AI資料中心電源架構升級的浪潮浪尖上。
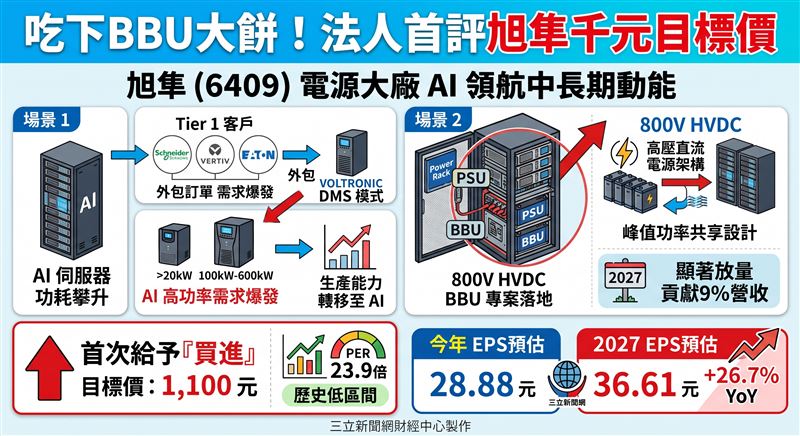
儘管短期受到原物料價格波動與中東地緣政治影響,導致逆變器出貨承壓,但隨著國際級大客戶轉型為系統供應商,加速將高功率On-line UPS外包,加上800V高壓直流電源(HVDC)架構的備援電池模組(BBU)專案逐步落地,本土法人最新研究報告首次給予「買進」投資建議,看好其評價面落底回升,將目標價直指1,100元。
深入剖析旭隼的核心競爭優勢,其業務主要涵蓋在線式不斷電系統(On-line UPS)、離線式不斷電系統(Off-line UPS)以及太陽能逆變器(Inverter)。
在全球UPS市佔率穩居龍頭地位的旭隼,受惠於國際一線大廠(如施耐德、Eaton、Vertiv等)因產能需優先分配給AI相關產品,紛紛將應用於小型資料中心、大於20kW甚至達到100kW至600kW的高功率On-line UPS訂單大幅外包。
更關鍵的是,隨著次世代AI伺服器機架功耗持續攀升,電源架構正從傳統機架式電源轉為獨立的電源機架,旭隼與Tier 1客戶共同研發的800V高壓直流電源(HVDC)中的PSU與BBU等峰值功率共享設計,預計將在2027年顯著放量,貢獻約9%營收,成為推升中長期營運爆發的關鍵鑰匙。
回顧今年財務表現與短期營運節奏,旭隼第二季單季營收達新台幣55.54億元、季增32.1%,主要受惠於首季因零組件短缺而遞延的訂單順利出貨。雖然受到電子零組件與原物料價格上漲侵蝕,加上人民幣升值產生約2.1億元匯兌損失,使營業利益為10.07億元;但在研發投資抵減帶動所得稅率降至11.6%的挹注下,第二季稅後EPS仍回升至8.11元。
展望下半年,雖因逆變器產品受中東地緣政治干擾而面臨修正,全年營收預估為新台幣197.85億元、年減3.6%,全年稅後EPS預估為28.88元。然而,公司主動轉向10kW至60kW商用高功率與IP65新產品,並積極淘汰毛利率未達20%的低功率品項,展現出強韌的毛利防禦與產品結構優化能力。
展望2027年,在AI資料中心電源架構升級與高功率產品出貨佔比提升的雙引擎帶動下,本土法人預估旭隼全年營收將回升至新台幣211.39億元、年增6.8%,其中On-line UPS、Off-line UPS與太陽能逆變器佔比分別為42.7%、27.1%與21.5%。
隨著營業規模放大與高毛利產品比重增加,毛利率預期提升至26.06%,全年稅後EPS將跳升至36.61元、年成長達26.7%。從評價面來看,其過去5年本益比(PER)多落在21倍至45倍區間,目前評價位處約23.9倍的歷史區間下緣。
在基本面谷底已過、迎向次世代AI電源商機之際,此時的評價修正反倒提供投資人逢低關注的布局契機。
三立新聞網提醒您:
內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。
投資一定有風險,基金投資有賺有賠,申購前應詳閱公開說明書。